


东丽,碳纤维大涨!
【Carbontech】获悉,11月11日,全球碳纤维巨头日本东丽(TORAY)公布2027财年上半年财报(2026年4月1日至9月30日),并同步上调全年预测。
本报告期内,集团营业收入达1.40万亿日元(约合人民币584.50亿元),同比增长13.4%;营业利润1018.89亿日元(约合人民币42.53亿元),同比增长58.5%;核心营业利润994亿日元(约合人民币41.51亿元),同比增长46.4%;归母净利润691.20亿日元(约合人民币28.85亿元),同比增长87.14%。
报告期内,受中东冲突导致能源及石化原料价格飙升影响,全球经济前景不明朗。但AI及半导体相关投资起到了强力支撑作用。
分板块来看,公司四大业务板块营收全线增长,纤维复合材料在航空航天与工业需求回暖带动下实现强劲反弹,功能化成品中的AI相关材料也成为拉动盈利的重要增长极。
纤维和纺织品部门
报告期内营收5495亿日元(约合人民币229.47亿元),同比增长9.0%;核心营业利润403亿日元,同比增长15.0%。尽管面临海外产品竞争加剧以及中东局势导致的原料价格飙升影响,但公司通过紧急价格转嫁及成本改善措施,叠加产业用途(如汽车)的缓慢复苏,成功实现了营收与利润的逆势双增。
功能化成品业务
报告期内营收5014亿日元(约合人民币209.38亿元),同比增长13.1%;核心营业利润419亿日元,同比大增45.7%。树脂业务受原料价格上涨冲击,但通过提价与销量坚挺予以化解。薄膜业务在AI及数据中心需求增加的背景下,MLCC等电子零部件用途销售强劲;功率电感器用途销售也实现增长。不过OLED相关材料受中国面板需求低迷及竞争加剧影响,需求有所放缓。
碳纤维复合材料业务
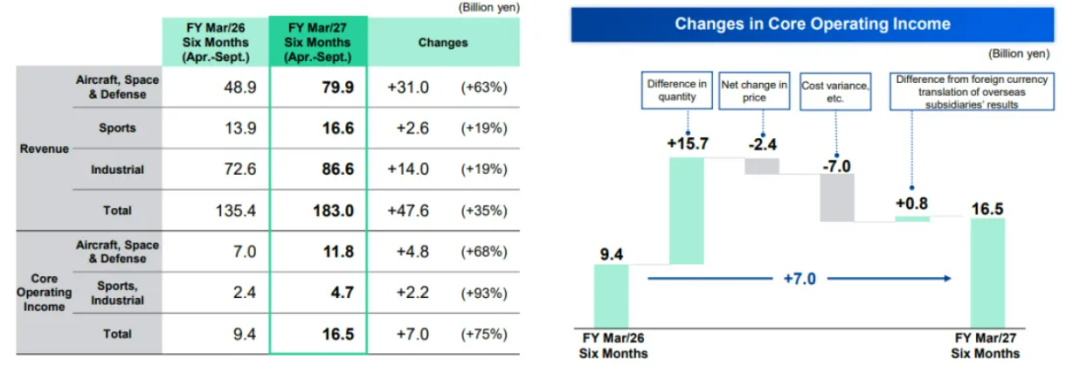
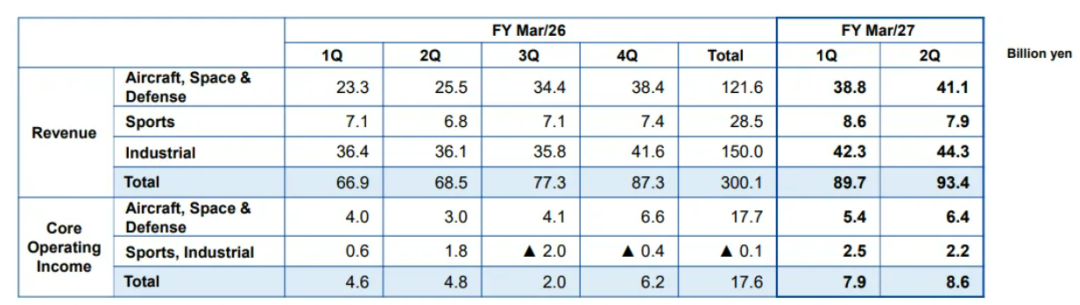
报告期内营收1830亿日元(约合人民币76.42亿元),同比增长35.2%;核心营业利润165亿日元,同比大增74.6%。该板块是本期业绩最大亮点:航空航天及防卫应用扩大(营收799亿日元),体育应用表现坚挺(营收166亿日元),一般工业应用(尤其是压力容器与风力发电机叶片)也迎来了强劲的复苏基调(营收866亿日元)。在民航交付提速与新能源需求共振带动下,整体碳纤维复材部门营利实现大幅增长。
图源:碳纤维及其复合材料技术
水处理・医疗健康业务
报告期内营收802亿日元(约合人民币33.49亿元),同比增长3.7%;核心营业利润75亿日元,同比增长32.6%。(注:自本中期起,原水处理与医药医疗业务合并为该板块)。水处理方面,中东大型海水淡化项目反渗透膜出货及美洲销售强劲;医疗方面,虽然医药销售低迷,但通过血液透析器向高附加值产品转型及成本削减,保证了利润增长。
此外,资产减值与股东回报值得关注:财报披露,因盈利能力下降,公司对韩国子公司的电池隔膜涂覆业务计提了91.74亿日元的减值损失。但在股东回报方面,公司宣布将进行700亿日元的股票回购(上限),并实施每股13日元的中期分红。
在全年预期方面,东丽将营业收入预期从2.83万亿日元上调至2.85万亿日元,上调幅度为0.7%,同比增长10.2%;归母净利润从900亿日元上调至1100亿日元,上调幅度为22.2%,同比增长38.3%。
从未来预期来看,虽然全球宏观环境不确定性仍存,但东丽正全力推进2026年启动的中期经营课题“IGNITION 2028”,以投入资本回报率为核心,推进增长战略与结构改革。在截至2027年3月31日的整个财年中,东丽将致力于通过提价转嫁成本、扩大高附加值产品(如AI相关、航空航天)供给,来保持这一强劲的盈利修复态势。