


负极龙头三季报:量价齐升,拐点要来了?
【Carbontech】获悉,负极龙头进入三季报密集披露期,行业正从上半年的增收不增利,切换到量价齐升的新阶段。
先看盈利质量最好的璞泰来。
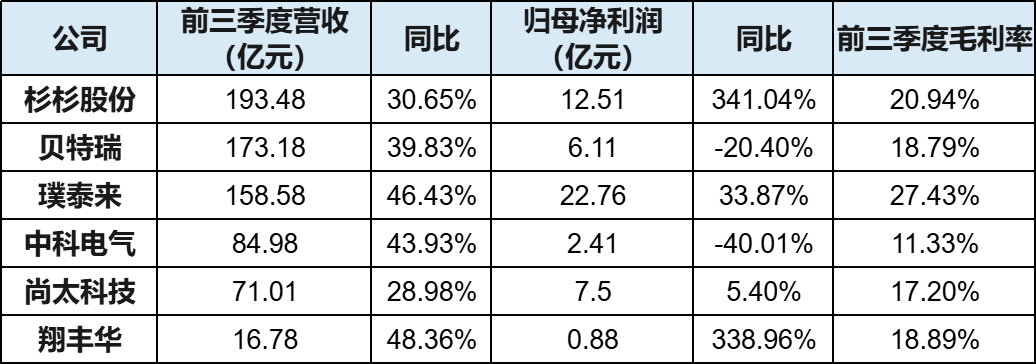
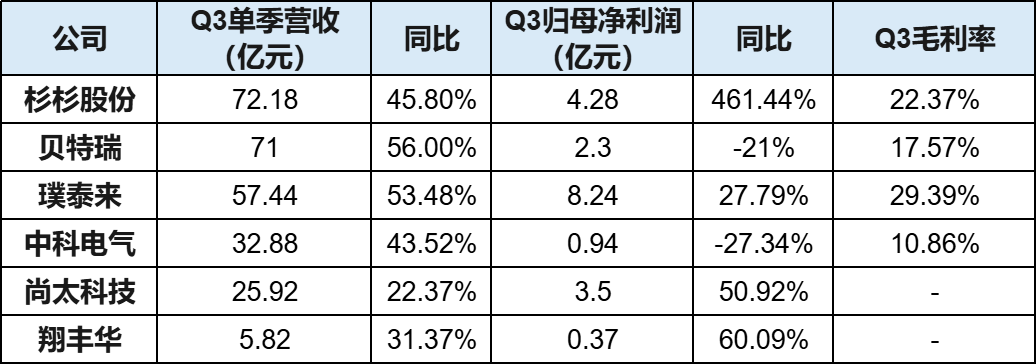
三季报显示,公司前三季度实现营业收入158.58亿元,同比增长46.43%;归母净利润22.76亿元,同比增长33.87%。其中第三季度单季营收57.44亿元,同比增长53.48%;归母净利润8.24亿元,同比增长27.79%;扣非净利润8.07亿元,同比增长34.92%,Q3毛利率29.4%,环比提升6个百分点。
增长的主引擎是出货量:机构测算公司Q3负极出货8万吨以上,环比增长约35%,明显跑赢行业。四川一期10万吨已接近满产,全年出货有望达到26万吨以上,同比增超80%。
其次涨价落地。今年6月起,璞泰来已上调部分产品售价以传导上游原料涨价压力,Q3部分客户涨价陆续确认,单吨盈利环比显著提升。10月21日的三季报业绩说明会上,公司进一步明确:下半年负极行业整体供需偏紧、产能开工率处于较高水平,已与下游客户磋商并已完成部分客户售价调涨,未来价格调整将分客户、分阶段推进。
扩产端:国内按客户要求加快四川二期和硅碳负极产能建设,预计到2026年底形成35万吨以上负极材料和1000吨硅碳负极单体产能,四川基地后续还将扩至30万吨;海外方面,继瑞典项目折戟后转向东南亚,今年3月公告拟投资约20.5亿元在马来西亚建设5万吨负极材料基地,就近配套客户海外工厂。
产品端,CVD硅碳负极已在消费电池客户实现批量供应,正在动力电池客户中评估验证。
尚太科技的三季度单季净利突增五成。
前三季度,尚太科技营收71.01亿元,同比增长28.98%;归母净利润7.50亿元,同比仅增5.42%;扣非净利润7.31亿元,同比微增0.20%。单看前三季度,这算不上亮眼。
但Q1净利1.81亿元(同比-24.42%)→ Q2净利2.19亿元 → Q3净利3.50亿元,同比增长50.92%,环比增长59%。一家前三季度利润几乎零增长的公司,Q3突然单季增五成。
拐点从哪里来?
公司8月业绩说明会上的表述很直接:当前负极材料产品供不应求,生产订单排产饱满,现有产能利用率维持较高水平,靠一定规模的外协加工配合补充来匹配订单交付。涨价叠加高开工,Q3单季净利率13.51%,环比提升4.05个百分点,是全年最好水平。
目前,公司山西四期年产20万吨一体化项目已进入设备安装阶段,预计11月下旬首条产线通电试产、12月起批量供货;加上山西五期和马来西亚5万吨基地推进中,公司预计到2026年末将具备超过50万吨的一体化生产能力。产品端,硅碳负极已实现稳定量产出货,钠电硬碳材料研发持续推进。
杉杉股份的增利最稳。
三季报显示,公司前三季度实现营业收入193.48亿元,同比增长30.65%;归母净利润12.51亿元,同比增长341.04%;扣非净利润约11.75亿元,同比增长427.66%。其中Q3单季归母净利润4.28亿元,较去年同期的低基数大幅改善。
此前9月22日,杉杉股份公告拟投51.06亿元,在内蒙古包头建设年产15万吨负极材料一体化基地,配套5万吨石墨化产能,直指九原工厂的石墨化工序缺口。这是今年7月安徽国资入主后的首个大手笔投资。
10月21日晚,公司披露定增预案,拟向间接控股股东海螺集团发行股票,募集资金总额不超过40亿元,其中25亿元投向上述包头项目,15亿元用于补充流动资金。
订单端方面,上半年负极销量同比增长54.92%,人造石墨市占率约21%蝉联全球第一,宁德时代、比亚迪、ATL、LG新能源均在核心客户名单内,4C、6C快充产品已对国内头部客户稳定量产交付。下半年部分订单需委外加工补充,侧面印证产线已满负荷。
贝特瑞:扩产最激进,扣非净利单季转正。
三季报显示,公司前三季度实现营业收入173.18亿元,同比增长39.83%;归母净利润6.11亿元,同比下降20.40%;扣非净利润5.78亿元,同比下降10.35%。其中Q3单季营收70.97亿元,同比增长56.09%;归母净利润2.29亿元,同比下降20.93%;扣非净利润2.33亿元,同比增长8.63%、环比增长22%,为年内单季扣非首次恢复正增长。
贝特瑞是四家中扩产动作最密集的。
印尼基地一期8万吨已于今年8月投产、二期建成后将合计贡献16万吨年产能,摩洛哥6万吨基地在建,国内四川瑞鞍10万吨项目9月签约、内蒙古多伦30万吨完成备案。
客户方面,6C超快充人造石墨已在头部动力客户批量出货,硫化物固态电解质和锂碳复合负极获头部客户认可,钠电硬碳负极已拿下批量订单、进入量产导入。
中科电气:边扩产边止损,净利降幅收窄。
三季报显示,公司前三季度实现营业收入84.98亿元,同比增长43.93%;归母净利润2.41亿元,同比下降40.01%;扣非净利润2.37亿元,同比下降42.42%。其中Q3单季营收32.88亿元,同比增长43.52%;归母净利润9406万元,同比下降27.34%,降幅较上半年的约46%明显收窄。
8月25日,公司公告拟定增募资不超24亿元,其中18亿元投向四川中科星城年产30万吨负极一体化项目(该项目总投资约70亿元);此前还规划了阿曼20万吨一体化基地(总投资不超过80亿元)。但与此同时,公司上半年主动终止了甘眉、兰州、摩洛哥三个前期负极项目,原计划总投资合计约103亿元。
业务方面,上半年产能利用率维持高位满产,6C快充和储能负极持续放量。。
翔丰华:对硅碳、硬碳等下一代材料押注最直接。
三季报显示,公司前三季度实现营业收入16.78亿元,同比增长48.36%;归母净利润8760万元,同比增长338.96%,已超过去年全年水平;Q3单季归母净利润3665万元,同比增长约60%,环比增长约33%。
9月14日,翔丰华披露定增注册稿,拟募资13.6亿元在四川遂宁建设9.3万吨负极产能,其中包含2700吨/年硬碳和1.3万吨/年硅碳复合材料,在四家中,它是对硅碳、硬碳等下一代材料押注最直接的一家。
据【Carbontech】不完全统计,进入9月以来,负极材料企业一个月内官宣扩产规模达74万吨,加上定增、备案中的项目,年内头部企业规划产能已超百万吨。
与上一轮全面扩产不同,本轮扩产集中于头部一体化产能,涨价、满产、扩产与止损并存,所以拐点已至。
参考资料
各上市公司的公告信息