


27000吨硅基负极产能,取消!
【Carbontech】9月22日,眉山市生态环境局正式受理胜华新材料科技(眉山)有限公司2000吨/年固态电池硅碳负极智能升级项目生态环境影响报告表。
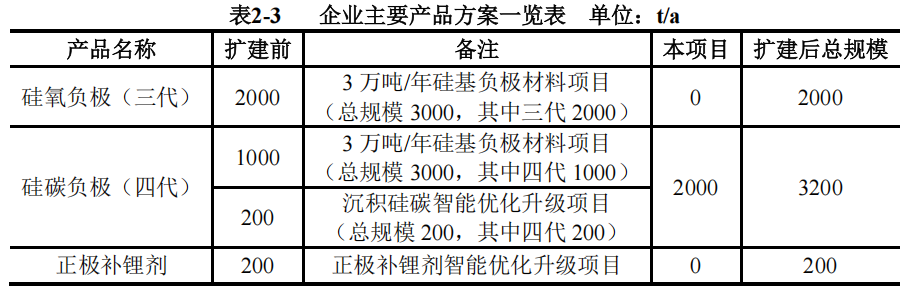
值得注意的是,报告表中特别说明,此前获批的3万吨/年硅基负极材料项目已完成3000吨/年规模生产线及主要生产车间、配套公辅设施的建设工作。剩余部分(27000吨/年规模)因市场行业情势、企业发展规划调整等原因取消,后期不再实施。
从市场角度,据SMM分析,2026年H1中国硅基负极产量0.51万吨,同比2025年H1涨幅达45%,增速亮眼。但受制于技术壁垒与客户认证周期,市场内部呈现出显著的“高端紧缺、中低端过剩”的结构性分化特征,行业供给加速向第一梯队集中。
从技术路线来看,硅氧负极凭借其在消费电子及部分动力领域的长期应用积累,当前仍占据硅基负极市场的出货量大头。然而,从增量市场与高端应用风向标来看,CVD法硅碳负极正快速崛起为下一代高性能体系的“唯一解”。
站在企业发展规划角度,胜华(眉山)成立于2022年6月,在硅基负极领域起步相对较晚。项目原规划的3万吨/年产能,技术路线以硅氧负极为主,若完全建成,将与成熟的头部企业直接竞争。结合最新的智能升级项目来看,胜华(眉山)虽然显著缩水了负极产能,但并未放弃该赛道,而是将资源从技术相对成熟的硅氧路线,集中到更具前景的CVD硅碳负极方向。
并且在石大胜华集团2023-2025年连续三年净利润萎缩(1873万元、1642万元、1590万元)、现金流紧张(-4.32亿元、-4.48亿元、-12.90亿元)的背景下,终止大规模、长周期、投资额巨大的3万吨负极项目,转向其他更具确定性的核心主业,更有助于保障石大胜华电解液和溶剂“双龙头”的核心地位。
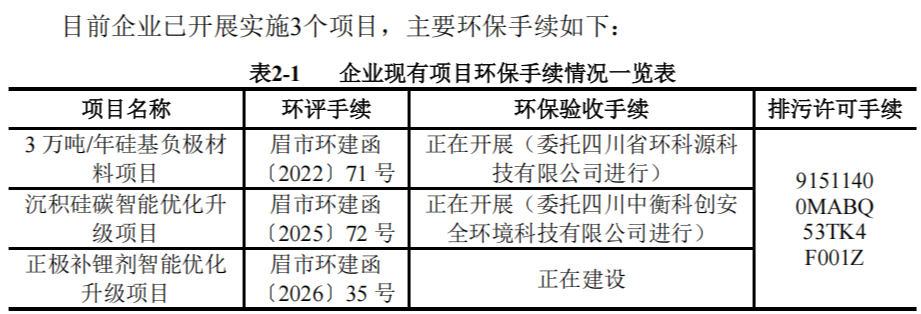
沉积硅碳智能优化升级项目于2025年10月16日获批,投资3000万元,设计规模200吨/年,目前已建设完成。本次2000吨项目是在其基础上进行扩产。
正极补锂剂智能优化升级项目于2026年2月14日获批,目前尚未完成建设工作。
硅负极材料经过多年的持续迭代演进,已经发展了四代产品:砂磨硅碳(第一代)→包覆硅氧(第二代)→预锂预镁硅氧(第三代)→气相沉积硅碳(第四代)。胜华眉山本次智能升级项目产品为第四代,以外购多孔碳为原料,采用化学气相沉积(CVD)工艺制备硅碳负极材料。
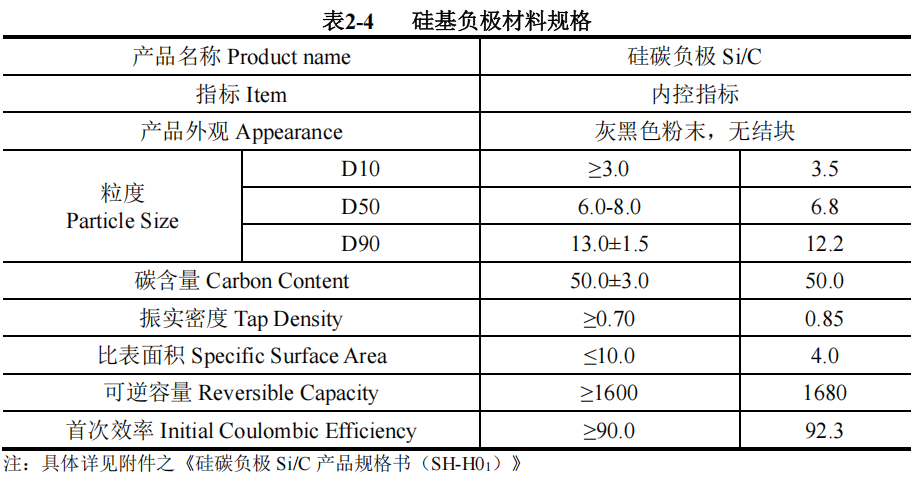
本项目硅碳负极内控指标
资料显示,胜华新材料科技(眉山)有限公司是石大胜华新材料集团的孙公司,定位为集团布局西南锂电新材料板块的核心载体。公司实施硅氧负极、CVD 气相沉积硅碳负极双技术路线并行战略,搭建覆盖小试、中试到规模化量产的研发与制造平台,持续推进 CVD 硅碳负极材料工程化、改性技术研发。
石大胜华成立于2002年12月,2015年在上交所上市,起家于碳酸酯类电解液溶剂,是电解液行业唯一将上游延伸至环氧丙烷的企业,可实现95%以上基础原材料自供。H股招股书显示,自2020年起,该公司在全球电解液溶剂市场的出货量已连续六年排名第一,2025年的全球出货量市场份额达到22.2%。
公司 CVD 硅碳负极产品面向高端消费电子、电动工具、动力电池等高能量密度锂电市场,形成差异化产品开发体系。产品可根据下游电池厂商需求调整硅含量、碳基底结构与包覆工艺,实现定制化开发。目前相关产品已进入多家主流电池企业送样与认证阶段,适配不同体系的高能量密度锂离子电池开发需求。