


两部门重磅发文,“点名”硅碳负极!
【Carbontech】获悉,近日,工业和信息化部、国家发展改革委联合印发《电子信息制造业发展“十五五”规划》(以下简称《规划》)。
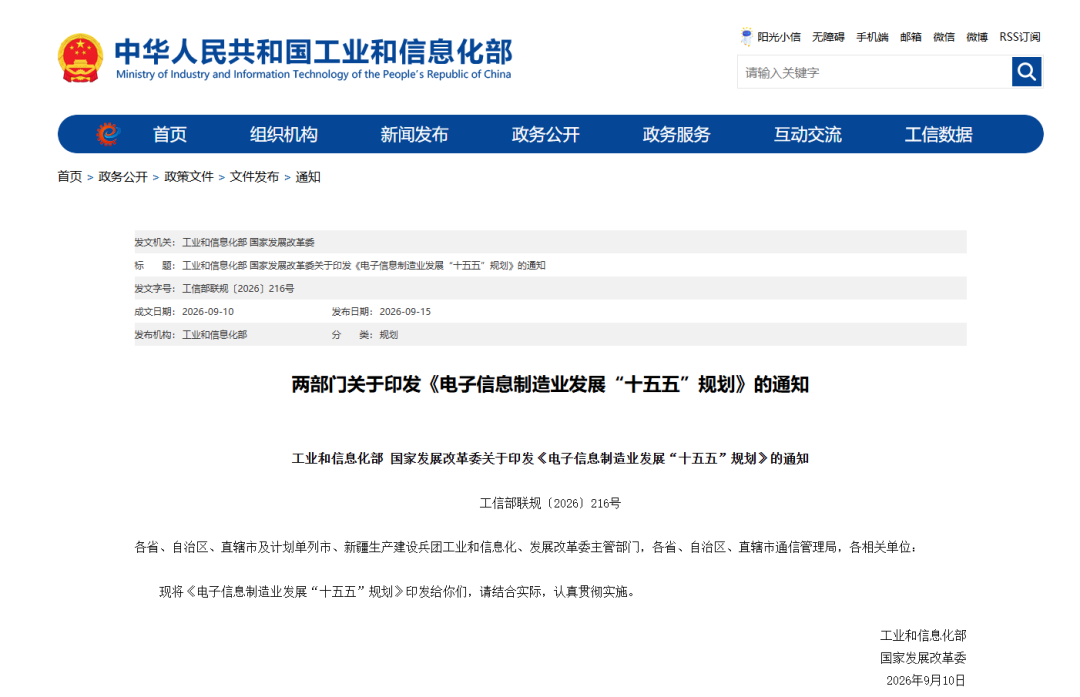
其中,在“新型电池”相关部署中,《规划》提出,开发高电压高稳定大容量正极材料、高容量低膨胀硅碳负极材料、高稳定高离子电导固体电解质、复合集流体等关键材料,并强化高安全锂电池、高比能固态电池、低成本长寿命钠电池研发与产业化。
《规划》将硅碳负极纳入电池关键材料攻关体系,以“高容量低膨胀”直指其技术瓶颈。此前硅碳负极多现于行业标准与地方政策,此次由工信部、国家发展改革委联合列入五年规划,标志其进入国家战略攻关序列。
《规划》还提出:提升新型电池全产业链创新能力,巩固锂电池竞争优势,持续推进固态电池、钠电池、液流电池、燃料电池等产业化。硅碳负极作为锂电池负极升级关键方向,其技术突破将直接影响能量密度提升与固态电池产业化。
从技术路线看,CVD法已成为新一代硅碳负极的主流工艺。CVD气相沉积法将硅颗粒降至10nm以下、循环寿命提升至1000-1500次,膨胀率等瓶颈问题已获有效解决。
市场端,GGII数据显示2025年中国新型硅碳纯粉出货超2000吨,折合硅基复合材料突破1.5万吨。据东吴证券测算,2025年全球CVD硅碳负极需求约1540吨,2026年达4100吨,2030年达7.7万吨,5年实现50倍增长。
成本端,新型硅碳大幅放量的核心瓶颈在于量产化难题(保障大规模稳定、安全生产)。2026年以前,行业稳定量产的设备以≤100公斤级/套为主。自2026年始300、500公斤级/套及吨级/套量产设备开始陆续稳定应用,预计2028-2030年新型硅碳在单位容量成本上对比快充型动力人造石墨将具备优势。
应用端,在消费电子领域,目前荣耀、华为、VIVO、OPPO、小米等主流品牌高端机型均已完成CVD硅碳负极配套。
在新能源汽车领域,宁德时代凝聚态电芯、特斯拉4680等下一代电芯均标配硅碳负极。预计2026年新型硅碳复合材料在动力电池年出货有望突破5万吨,未来动力电池领域中新型硅碳复合材料的渗透率将超过50%。新型硅碳正从“高端小众材料”向“规模化性价比主材”转变。
整体看,政策支持与产业化进程正形成共振。随着技术、成本和验证推进,硅碳负极有望从高端增量材料走向主流电池体系,打开多元应用空间。
参考来源:
[1]《电子信息制造业发展“十五五”规划》
[2]高工产研《GGII:放量速度及规模超预期,动力电池用硅碳迈入万吨级放量期》
[3]东吴证券《CVD技术利刃破局,2025年放量起航——硅碳负极专题》
[4]天风证券《2026年硅碳负极产业化前景:CVD法突破膨胀瓶颈,能量密度天花板打开|天风证券》